Nuestro enfoque: 100% online

En Iuris Solventia hemos diseñado un modelo de atención 100% online para eliminar barreras prácticas que muchas personas con deudas enfrentan: tiempo, desplazamientos, vergüenza o dificultad para explicar su situación en persona. Este enfoque nos permite centrarnos en lo esencial: analizar tu situación con rigor jurídico, explicarte las opciones reales y acompañarte en el procedimiento que mejor se adapte a tu caso. La atención es online, pero el análisis jurídico, el acompañamiento y el compromiso con tu caso siguen siendo personales. Ofrecemos el mismo rigor que en una consulta presencial, con la ventaja de la flexibilidad, privacidad y eficiencia del formato telemático. Ideal para particulares y autónomos en cualquier punto de España que buscan asesoramiento especializado sin desplazamientos.
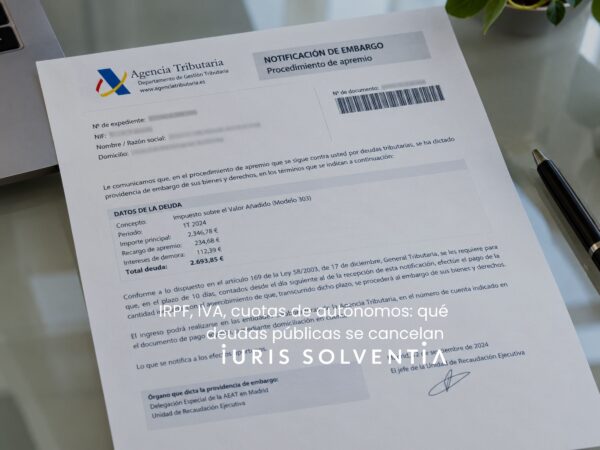
IRPF, IVA, cuotas de autónomos: qué deudas públicas se cancelan

Las deudas con Hacienda y Seguridad Social no se tratan igual que las privadas en la Ley de Segunda Oportunidad. La ley permite una exoneración parcial hasta 10.000€ por organismo (AEAT y Seguridad Social): los primeros 5.000€ se exoneran al 100% y el 50% del tramo siguiente hasta el tope. Esto aplica a IRPF, IVA, cuotas de autónomos, recargos e intereses. El límite se calcula de forma independiente para cada organismo, por lo que puedes tener hasta 10.000€ exonerables con AEAT y otros 10.000€ con Seguridad Social. El exceso sobre 10.000€ no se cancela automáticamente y puede quedar sujeto a plan de pagos. En Iuris Solventia analizamos tu caso: consulta gratuita.

Embargo de nómina para particulares: qué hacer y cómo pararlo

Recibir una notificación de embargo de nómina genera desamparo, pero la ley protege una parte importante del salario. El artículo 607 de la Ley de Enjuiciamiento Civil fija un suelo inembargable vinculado al SMI de 1.221€ mensuales en 2026 (14 pagas). Sobre el exceso se aplican porcentajes progresivos: 30% del SMI al doble, 50% del doble al triple, hasta 90% por encima del quíntuple. Si cobras 1.800€ netos, solo pueden embargarte unos 173,70€. Las deudas pueden ser de bancos, Hacienda o Seguridad Social. Puedes negociar acuerdo de pago, impugnar por errores o acudir a la Ley de Segunda Oportunidad si hay insolvencia estructural. En Iuris Solventia analizamos tu caso: consulta gratuita.

Cuando las deudas afectan a toda la familia: qué puedes hacer

Las deudas de una persona pueden alterar la economía familiar, pero no todos los miembros se convierten automáticamente en responsables. Lo primero es distinguir quién firmó, el régimen económico matrimonial (gananciales o separación de bienes), si hay avalistas y qué bienes pueden verse afectados. En separación de bienes, cada cónyuge responde de sus obligaciones (art. 1440 Código Civil). En gananciales, las deudas propias responden primero con patrimonio privativo y, si es insuficiente, pueden embargarse bienes gananciales (art. 1373 Código Civil). El autónomo responde con sus bienes presentes y futuros. La Ley de Segunda Oportunidad permite exoneración al deudor insolvente, pero no libera automáticamente a avalistas, fiadores o cotitulares (art. 492 Ley Concursal). En Iuris Solventia analizamos tu caso familiar: consulta gratuita.

Deudas que crecen y no se pueden pagar: cómo cancelarlas legalmente

Deudas que crecen y no se pueden pagar: cómo cancelarlas legalmente

Las deudas que crecen y no se pueden pagar tienen solución legal en España desde 2015: la Ley de Segunda Oportunidad permite cancelar un aparte o la totalidad de las deudas cuando te encuentras en una situación de insolvencia económica y no puedes hacer frente a ellas. Para solicitar la Exoneración del Pasivo Insatisfecho (EPI) debes cumplir: ser persona física (particular o autónomo), estar en situación de insolvencia, actuar de buena fe, y no haber obtenido este beneficio recientemente. Existen dos modalidades: 1) Exoneración con liquidación de la masa activa (vender bienes y el resto se exonera definitiva e inmediata); 2) Exoneración con plan de pagos (conservar vivienda o vehículo a cambio de 3-5 años de pagos, luego se exonera). Con la Segunda Oportunidad puedes cancelar hasta 100% de deudas privadas, paralizar embargos y empezar de cero. En Iuris Solventia solicitamos tu consulta de viabilidad gratuita.

Cuando Hacienda embarga: qué hacer y cómo proteger tu patrimonio

Cuando Hacienda embarga: qué hacer y cómo proteger tu patrimonio

Cuando Hacienda embarga tu cuenta o patrimonio en 2026, lo primero es actuar rápido: solicitar el expediente administrativo para verificar si el embargo está justificado y se ha seguido el procedimiento legal. Puedes recurrir en 1 mes con recurso de reposición alegando: deuda extinguida/prescrita, falta de notificación de providencia de apremio, incumplimiento de normas de embargo, o suspensión del procedimiento. Hacienda no puede embargar el SMI: en 2026, hasta 1.221€ mensuales están protegidos. La Ley de Segunda Oportunidad paraliza embargos en curso y puede cancelar deudas públicas (hasta ciertos límites) si demostras insolvencia y buena fe. En Iuris Solventia te acompañamos: consulta de viabilidad gratuita.

cancelar deudas bancos tarjetas creditos prestamos segunda oportunidad

Cómo cancelar deudas con bancos, tarjetas, créditos y préstamos

La forma más efectiva de cancelar deudas con bancos, tarjetas, créditos y préstamos en España depende de tu situación: revisar si el contrato tiene cláusulas abusivas, negociar una refinanciación o acudir a la Ley de Segunda Oportunidad para cancelar total o parcialmente la deuda. Con la Segunda Oportunidad puedes cancelar hasta 100% de deudas privadas, paralizar embargos en curso y acceder a la exoneración del pasivo insatisfecho. Si eres particular o autónomo en insolvencia, este mecanismo legal permite cancelar deudas con bancos, tarjetas de crédito, préstamos personales y otros acreedores. En Iuris Solventia analizamos tu caso: consulta de viabilidad gratuita para empezar de cero sin deudas.

cambios ley de embargos como te protegen estas novedades

Cambios en la ley de embargos: cómo te protegen estas novedades

En 2026 hay novedades importantes en la normativa de embargos que afectan a particulares y autónomos con deudas impagadas. El SMI se fija en 1.221€ mensuales, estableciendo qué parte de nómina o pensión es inembargable. Nuevo sistema con porcentajes progresivos: hasta 1.221€ es 0% embargable; de 1.221-2.442€, 30% del exceso; y así progresivamente hasta 90%. Las cantidades inembargables mantienen protección en cuentas bancarias. Estas protecciones blindan tu ingreso básico pero no eliminan la deuda. La Ley de Segunda Oportunidad es la vía para parar embargos, cancelar deudas privadas y públicas (hasta 100%), y empezar de cero. En Iuris Solventia te acompañamos: consulta de viabilidad gratuita en iuris-solventia.com.

actualizacion normativa deudas publicas y ejecuciones 2026

Actualización normativa: deudas públicas y ejecuciones en 2026

Las deudas públicas son obligaciones con Hacienda (IRPF, IVA, retenciones, sanciones tributarias) y Seguridad Social (cuotas de autónomos, cotizaciones impagadas, recargos). Tienen embargos más rápidos que las deudas privadas y pueden afectar nómina, cuenta y vivienda. Muchos creen que no se pueden cancelar, pero con la Ley de Segunda Oportunidad, en muchos casos sí se exoneran: IRPF, IVA, sanciones tributarias, cuotas de autónomos impagadas, cotizaciones y recargos. En 2026, Hacienda mantiene procedimientos de embargo potentes sin sentencia previa. La Segunda Oportunidad paraliza embargos, cancela deudas públicas y privadas (hasta 100%), y permite empezar de cero. En Iuris Solventia analizamos tu caso: consulta de viabilidad gratuita para exonerar tus deudas públicas.

embargo de vivienda como proteger tu hogar y cancelar deuda

Embargo de vivienda: cómo proteger tu hogar y cancelar la deuda

El embargo de vivienda es una de las situaciones más temidas con deudas impagadas. Puede afectar a tu casa habitual, segunda residencia o inmueble de alquiler. Ocurre por impago de hipoteca, deudas con bancos, Hacienda o Seguridad Social en vía de apremio, o reclamaciones judicializadas. La vivienda habitual no es inembargable en España, pero tiene límites y protecciones según tipo de deuda, otros bienes embargables y situación familiar. La Ley de Segunda Oportunidad puede frenar la presión ejecutiva y cancelar la deuda que origina el embargo. El concurso paraliza embargos en curso, con matices en Hacienda/Seguridad Social y ejecuciones hipotecarias avanzadas. En ciertos casos, la práctica judicial admite conservar la vivienda habitual si estás al corriente de la hipoteca. Actuar rápido es clave: analiza viabilidad antes que la ejecución avance. En Iuris Solventia estudiamos tu caso.