IRPF, IVA, cuotas de autónomos: qué deudas públicas se cancelan

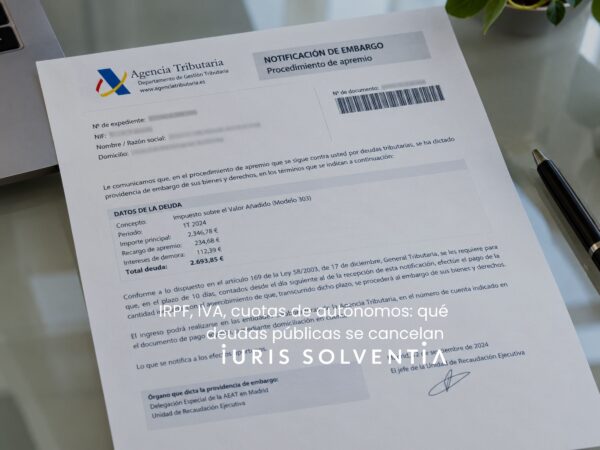
Las deudas con Hacienda y Seguridad Social no se tratan igual que las privadas en la Ley de Segunda Oportunidad. La ley permite una exoneración parcial hasta 10.000€ por organismo (AEAT y Seguridad Social): los primeros 5.000€ se exoneran al 100% y el 50% del tramo siguiente hasta el tope. Esto aplica a IRPF, IVA, cuotas de autónomos, recargos e intereses. El límite se calcula de forma independiente para cada organismo, por lo que puedes tener hasta 10.000€ exonerables con AEAT y otros 10.000€ con Seguridad Social. El exceso sobre 10.000€ no se cancela automáticamente y puede quedar sujeto a plan de pagos. En Iuris Solventia analizamos tu caso: consulta gratuita.
Entender la Ley de Segunda Oportunidad sin tecnicismos

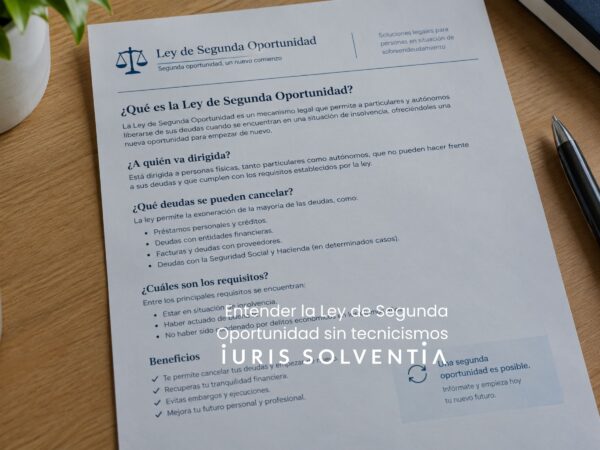
La Ley de Segunda Oportunidad es un mecanismo legal para que personas físicas (particulares o autónomos) en situación de insolvencia puedan obtener la exoneración del pasivo insatisfecho (EPI) y aliviar sus deudas dentro de unos límites. No es un perdón automático: requiere cumplir requisitos como buena fe, insolvencia real y más de un acreedor. Pueden exonerarse deudas con bancos, tarjetas, préstamos y proveedores, mientras que Hacienda y Seguridad Social tienen límite de 10.000€ por organismo. Existen dos vías: liquidación de patrimonio o plan de pagos (3-5 años). La vivienda puede conservarse en algunos casos con plan de pagos. En Iuris Solventia te explicamos tu caso: consulta gratuita.
Cuando las deudas afectan a toda la familia: qué puedes hacer

Las deudas de una persona pueden alterar la economía familiar, pero no todos los miembros se convierten automáticamente en responsables. Lo primero es distinguir quién firmó, el régimen económico matrimonial (gananciales o separación de bienes), si hay avalistas y qué bienes pueden verse afectados. En separación de bienes, cada cónyuge responde de sus obligaciones (art. 1440 Código Civil). En gananciales, las deudas propias responden primero con patrimonio privativo y, si es insuficiente, pueden embargarse bienes gananciales (art. 1373 Código Civil). El autónomo responde con sus bienes presentes y futuros. La Ley de Segunda Oportunidad permite exoneración al deudor insolvente, pero no libera automáticamente a avalistas, fiadores o cotitulares (art. 492 Ley Concursal). En Iuris Solventia analizamos tu caso familiar: consulta gratuita.

¿Cumples los requisitos para la Segunda Oportunidad? Aprende a verificarlo

Tener varias deudas pendientes no basta para acogerse a la Ley de Segunda Oportunidad. El mecanismo es la exoneración del pasivo insatisfecho (EPI), regulada en el Texto Refundido de la Ley Concursal, y exige analizar situación económica y conducta del deudor. Primer requisito: ser persona física e insolvente (art. 486 TRLC): trabajadores, desempleados, pensionistas, autónomos y empresarios individuales pueden solicitarla si no pueden cumplir regularmente sus obligaciones. La buena fe se comprueba con criterios legales (art. 487 TRLC): no ocultar patrimonio, no tener condenas por delitos económicos, no haber obtenido exoneración recientemente. No hay cifra mínima de deuda. Las deudas privadas pueden exonerarse, pero Hacienda y Seguridad Social tienen límite de 10.000€ por organismo. Dos vías: liquidación o plan de pagos (3-5 años). En Iuris Solventia verificamos tu caso: consulta gratuita.
Deudas que crecen y no se pueden pagar: cómo cancelarlas legalmente

Deudas que crecen y no se pueden pagar: cómo cancelarlas legalmente

Las deudas que crecen y no se pueden pagar tienen solución legal en España desde 2015: la Ley de Segunda Oportunidad permite cancelar un aparte o la totalidad de las deudas cuando te encuentras en una situación de insolvencia económica y no puedes hacer frente a ellas. Para solicitar la Exoneración del Pasivo Insatisfecho (EPI) debes cumplir: ser persona física (particular o autónomo), estar en situación de insolvencia, actuar de buena fe, y no haber obtenido este beneficio recientemente. Existen dos modalidades: 1) Exoneración con liquidación de la masa activa (vender bienes y el resto se exonera definitiva e inmediata); 2) Exoneración con plan de pagos (conservar vivienda o vehículo a cambio de 3-5 años de pagos, luego se exonera). Con la Segunda Oportunidad puedes cancelar hasta 100% de deudas privadas, paralizar embargos y empezar de cero. En Iuris Solventia solicitamos tu consulta de viabilidad gratuita.

perdon total deudas

Cómo se logra el perdón total de las deudas en la Segunda Oportunidad

El perdón total de deudas en la Segunda Oportunidad se logra cumpliendo requisitos de buena fe (no actuación fraudulenta), insolvencia actual (no puedes pagar regularmente), tener más de un acreedor, y no haber sido condenado por delitos socioeconómicos ni sancionado muy gravemente por infracciones tributarias en los 10 años anteriores. Con la normativa actual puedes cancelar hasta el 100% de deudas privadas (créditos, préstamos, tarjetas). Para deudas públicas, el límite legal es de 10.000€ con Hacienda y 10.000€ con Seguridad Social, pero tras la Sentencia 264/2026 del Tribunal Supremo (febrero 2026), el límite se calcula individual por cada acreedor público (Hacienda, Seguridad Social, Ayuntamientos, DGT), permitiendo cancelar mucha más deuda pública. En Iuris Solventia analizamos tu caso

cancelar deudas bancos tarjetas creditos prestamos segunda oportunidad

Cómo cancelar deudas con bancos, tarjetas, créditos y préstamos

La forma más efectiva de cancelar deudas con bancos, tarjetas, créditos y préstamos en España depende de tu situación: revisar si el contrato tiene cláusulas abusivas, negociar una refinanciación o acudir a la Ley de Segunda Oportunidad para cancelar total o parcialmente la deuda. Con la Segunda Oportunidad puedes cancelar hasta 100% de deudas privadas, paralizar embargos en curso y acceder a la exoneración del pasivo insatisfecho. Si eres particular o autónomo en insolvencia, este mecanismo legal permite cancelar deudas con bancos, tarjetas de crédito, préstamos personales y otros acreedores. En Iuris Solventia analizamos tu caso: consulta de viabilidad gratuita para empezar de cero sin deudas.

cambios ley de embargos como te protegen estas novedades

Cambios en la ley de embargos: cómo te protegen estas novedades

En 2026 hay novedades importantes en la normativa de embargos que afectan a particulares y autónomos con deudas impagadas. El SMI se fija en 1.221€ mensuales, estableciendo qué parte de nómina o pensión es inembargable. Nuevo sistema con porcentajes progresivos: hasta 1.221€ es 0% embargable; de 1.221-2.442€, 30% del exceso; y así progresivamente hasta 90%. Las cantidades inembargables mantienen protección en cuentas bancarias. Estas protecciones blindan tu ingreso básico pero no eliminan la deuda. La Ley de Segunda Oportunidad es la vía para parar embargos, cancelar deudas privadas y públicas (hasta 100%), y empezar de cero. En Iuris Solventia te acompañamos: consulta de viabilidad gratuita en iuris-solventia.com.

actualizacion normativa deudas publicas y ejecuciones 2026

Actualización normativa: deudas públicas y ejecuciones en 2026

Las deudas públicas son obligaciones con Hacienda (IRPF, IVA, retenciones, sanciones tributarias) y Seguridad Social (cuotas de autónomos, cotizaciones impagadas, recargos). Tienen embargos más rápidos que las deudas privadas y pueden afectar nómina, cuenta y vivienda. Muchos creen que no se pueden cancelar, pero con la Ley de Segunda Oportunidad, en muchos casos sí se exoneran: IRPF, IVA, sanciones tributarias, cuotas de autónomos impagadas, cotizaciones y recargos. En 2026, Hacienda mantiene procedimientos de embargo potentes sin sentencia previa. La Segunda Oportunidad paraliza embargos, cancela deudas públicas y privadas (hasta 100%), y permite empezar de cero. En Iuris Solventia analizamos tu caso: consulta de viabilidad gratuita para exonerar tus deudas públicas.

nuestra nueva pagina web iuris

Presentamos nuestra nueva página web

Hoy lanzamos nuestra nueva web como abogado especializado en la Ley de Segunda Oportunidad en Madrid. El nuevo diseño es más moderno, rápido y adaptable a móvil, tablet y ordenador. Encontrarás contenido claro sobre cómo cancelar deudas legalmente, requisitos del procedimiento, pasos a seguir y casos de éxito. Ofrezco primera consulta gratuita y acompañamiento completo desde la evaluación hasta la resolución judicial. Si estás desbordado por deudas o embargos, puedes eliminar hasta el 100% de tu deuda. Explora el blog, lee los artículos y contacta sin compromiso para conseguir tu borrón y cuenta nueva.