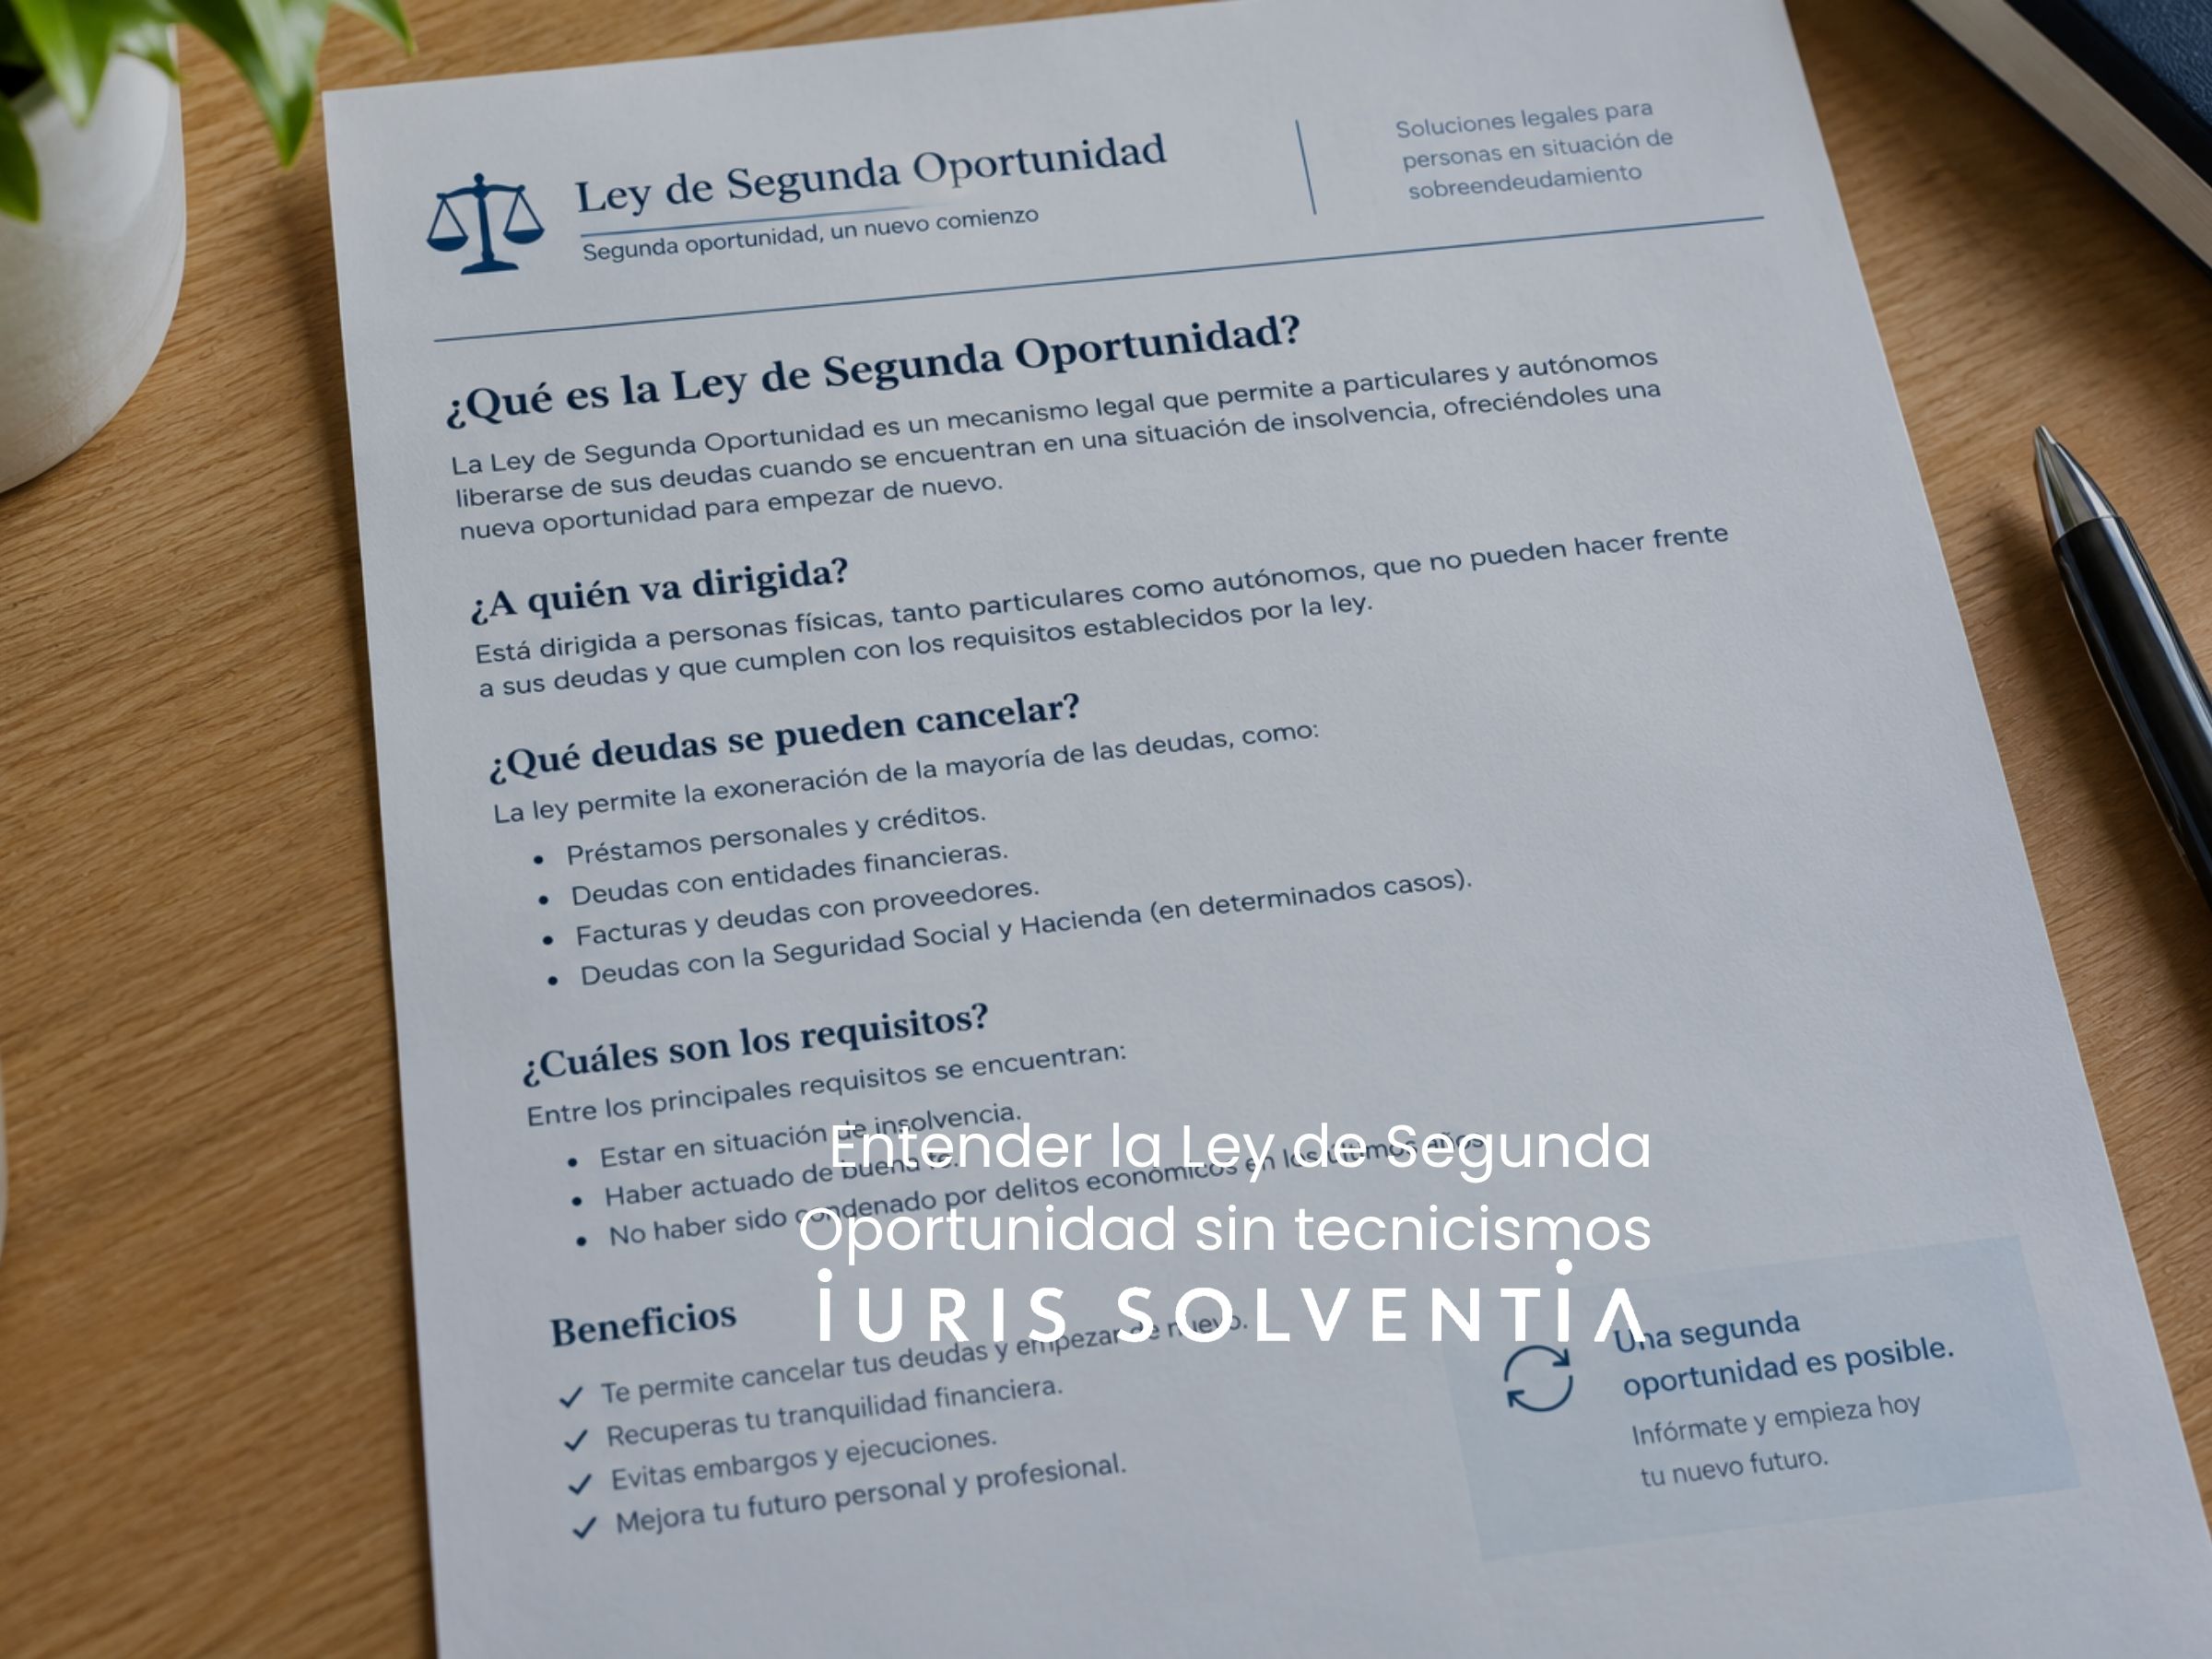
Entender la Ley de Segunda Oportunidad sin tecnicismos

Índice de contenido

La Ley de Segunda Oportunidad es, en el fondo, un mecanismo para que una persona que ya no puede pagar sus deudas pueda obtener un alivio legal y rehacer su vida económica dentro de unos límites.

Su nombre técnico es exoneración del pasivo insatisfecho (EPI) y está regulada en el Texto Refundido de la Ley Concursal. No es un perdón automático ni una eliminación mágica de todas las deudas, sino un procedimiento judicial que exige cumplir ciertos requisitos y que produce efectos concretos sobre las obligaciones pendientes.

Para qué sirve realmente

La finalidad de la Segunda Oportunidad es permitir que una persona física —particular o autónomo— que se encuentra en una situación de insolvencia y cumple los requisitos establecidos legalmente pueda obtener, bajo determinadas condiciones, la exoneración de parte de las deudas que no puede pagar.

No se trata de borrar el pasado. La deuda ha existido y los acreedores han tenido derecho a cobrarla. Lo que hace la ley es permitir que, cuando una persona demuestra que no tiene capacidad real para atender sus obligaciones y ha actuado de buena fe, el juez pueda declarar que determinadas deudas impagadas dejen de ser exigibles.

Quién puede acogerse

Pueden solicitar la exoneración las personas físicas que sean insolventes, tengan o no la condición de empresario. Esto incluye a trabajadores por cuenta ajena, desempleados, pensionistas, profesionales, autónomos y pequeños empresarios individuales.

Las sociedades mercantiles no obtienen la EPI, porque la exoneración está prevista para personas físicas. No obstante, quien haya sido administrador, socio o avalista de una empresa puede estudiarla respecto de las deudas que haya asumido personalmente.

La insolvencia no se mide solo por el importe total de la deuda. Lo relevante es que la persona no pueda cumplir regularmente sus obligaciones exigibles o prevea que no podrá hacerlo próximamente.

Qué significa estar en insolvencia

Estar en insolvencia significa, en términos prácticos, que los ingresos y el patrimonio disponibles no son suficientes para atender las deudas de forma regular. Puede deberse a la pérdida de empleo, al fracaso de un negocio, a una enfermedad, a una separación, a garantías asumidas como avalista o a una acumulación progresiva de financiación que ya no puede sostenerse.

No es necesario esperar a tener embargos, demandas o subastas para considerar que existe insolvencia. Cuando las cuotas superan de forma continuada los ingresos, cuando se usan nuevos créditos para pagar deudas anteriores o cuando no hay margen para atender gastos básicos, puede estar justificada una valoración concursal.

«La Segunda Oportunidad no borra el pasado: permite afrontar las deudas que ya no puedes pagar y empezar de nuevo dentro de los límites de la ley».

Qué deudas pueden quedar exoneradas

La exoneración se extenderá, con carácter general, a la totalidad de las deudas insatisfechas, salvo las que la propia norma considera no exonerables. El artículo 489 del Texto Refundido de la Ley Concursal enumera los créditos excluidos total o parcialmente, como determinadas deudas por alimentos, responsabilidad civil derivada de delito, ciertas indemnizaciones y sanciones.

En la práctica, pueden quedar comprendidas deudas con bancos, tarjetas de crédito, préstamos personales, financiación de vehículos, créditos al consumo, descubiertos, deudas con proveedores, arrendamientos impagados y obligaciones frente a particulares, siempre que sean legalmente exonerables y se cumplan los requisitos del procedimiento.

Las deudas con Hacienda y Seguridad Social tienen un régimen más restrictivo. La ley permite una exoneración limitada de estos créditos públicos, con un máximo general de 10.000 euros por deudor y por cada organismo. Los primeros 5.000 euros pueden exonerarse íntegramente y, del tramo siguiente, se exonera el 50% hasta alcanzar el límite legal.

Qué deudas no se cancelan

No todas las obligaciones pueden exonerarse. Quedan fuera, entre otras, las deudas por responsabilidad civil extracontractual, por muerte o daños personales, así como por indemnizaciones derivadas de accidente de trabajo y enfermedad profesional, cualquiera que sea la fecha de la resolución que las declare. También quedan excluidas determinadas sanciones y obligaciones especialmente protegidas por la ley.

Además, la exoneración que obtenga el deudor no afecta a los derechos de los acreedores frente a sus avalistas, fiadores, obligados solidarios, aseguradores o hipotecantes no deudores. Estas personas siguen respondiendo conforme a sus propios contratos y garantías.

La importancia de la buena fe

La ley exige que el deudor sea de buena fe. Esto no significa haber sido perfecto en la gestión económica, sino no incurrir en las causas de exclusión previstas legalmente.

El artículo 487 del Texto Refundido de la Ley Concursal contempla circunstancias que pueden impedir la exoneración, como ocultación patrimonial relevante, determinadas condenas penales firmes por delitos económicos, ciertas sanciones administrativas graves o muy graves, o haber obtenido una exoneración recientemente.

Actuar con transparencia, aportar documentación completa y no ocultar bienes, ingresos o ventas relevantes es esencial para mantener la condición de buena fe a lo largo del procedimiento.

Tres situaciones para obtener la exoneración

Para entender cómo puede obtenerse la exoneración, conviene distinguir tres situaciones prácticas: el concurso sin masa, el concurso con masa en el que se liquidan bienes y el concurso con masa en el que se presenta un plan de pagos. Esta distinción ayuda a explicar qué ocurre según exista o no patrimonio realizable y, si existe, si se liquida o se plantea conservarlo. Jurídicamente, la Ley Concursal regula la exoneración con liquidación de la masa activa y la exoneración mediante plan de pagos; también permite solicitarla en determinados concursos sin masa.boe

La primera situación es el concurso sin masa. Puede darse cuando no existen bienes o derechos legalmente embargables o cuando los bienes existentes no permiten una realización útil conforme a los supuestos previstos en la ley. En ese caso no hay patrimonio que liquidar en el procedimiento y la persona física puede solicitar la exoneración de las deudas legalmente exonerables. No se concede de forma automática: deben cumplirse los requisitos legales y seguirse los trámites correspondientes.boe

La segunda situación es el concurso con masa y liquidación. En este caso, se realiza el patrimonio que deba integrarse en la masa activa conforme a las reglas concursales y se solicita la exoneración del pasivo que permanezca impagado y sea legalmente exonerable.boe

La tercera situación es el concurso con masa y plan de pagos. Aquí el deudor presenta un plan con calendario de pagos, recursos previstos, previsión para deudas no exonerables y, cuando corresponda, la continuidad de su actividad profesional o empresarial, sin liquidar previamente todo su patrimonio. Con carácter general, el plan dura tres años, aunque puede extenderse a cinco años en determinados supuestos, como cuando se pretende conservar la vivienda habitual o los pagos dependen esencialmente de la evolución de los ingresos y recursos del deudor.boe

La opción aplicable depende de si existe patrimonio realizable y, cuando lo hay, de factores como la vivienda habitual, la actividad profesional, los ingresos previsibles, las deudas no exonerables y la posibilidad real de cumplir un plan.boe

Qué ocurre con la vivienda habitual

La vivienda es una de las principales preocupaciones. Su tratamiento depende de su titularidad, la existencia de hipoteca, el valor de mercado, el saldo pendiente, el régimen matrimonial, los ingresos familiares y la modalidad de exoneración elegida.

Conservar la vivienda puede ser compatible, en determinados casos, con una exoneración mediante plan de pagos, pero no es automático. Hay que estudiar el valor del inmueble, la carga hipotecaria, la cuota mensual, la renta disponible y si la propuesta ofrece a los acreedores el tratamiento exigido por la ley.

Cómo funciona el procedimiento, en líneas generales

El procedimiento de Segunda Oportunidad es judicial. Se inicia con la presentación de la solicitud de concurso ante el juzgado competente, acompañada de la documentación económica y patrimonial requerida.

El juzgado examina la solicitud y la tramitación depende de la situación patrimonial. Si se declara un concurso sin masa, los acreedores legitimados pueden solicitar el nombramiento de un administrador concursal para que emita un informe; si no lo solicitan en el plazo previsto, la persona física puede presentar su solicitud de exoneración. Cuando existe masa activa, la tramitación dependerá de si se plantea liquidar el patrimonio o solicitar la exoneración mediante un plan de pagos. En todos los casos, el juez debe resolver sobre la exoneración dentro de los límites legales.boe

No es un trámite administrativo ni una cancelación automática. Requiere documentación completa, seguimiento procesal y, en muchos casos, negociación con acreedores o adaptación del plan a las circunstancias reales del deudor.

Qué efectos tiene la exoneración

Cuando el juez concede la exoneración, los acreedores cuyos créditos quedan comprendidos en ella ya no pueden ejercitar acciones para cobrar esas cantidades, salvo las posibilidades de revocación previstas legalmente.

Esto no significa que la deuda nunca haya existido, sino que deja de ser exigible frente al deudor exonerado. Los ficheros de morosidad deben reflejar esta situación conforme a la normativa aplicable, y el deudor puede comenzar una nueva etapa económica sin la carga de esas obligaciones, dentro de los márgenes que establece la ley.

Qué no es la Ley de Segunda Oportunidad

No es una fórmula para eliminar cualquier deuda sin consecuencias. No garantiza que todas las deudas desaparezcan ni que se conserve siempre la vivienda. No libera automáticamente a avalistas ni a otros obligados. No funciona igual para todos los casos ni puede aplicarse de forma sucesiva sin límites.

Tampoco es un mecanismo reservado solo para grandes deudores o para quienes han perdido todo. Puede ser útil para una persona con deudas moderadas pero insostenibles, para un autónomo con actividad viable pero cargado de obligaciones o para una familia que necesita ordenar su situación antes de que los embargos y las ejecuciones agraven el problema.

Cuándo puede tener sentido estudiarla

Tiene sentido valorar la Segunda Oportunidad cuando las deudas superan de forma clara la capacidad de pago, cuando los ingresos apenas cubren gastos básicos, cuando hay embargos o procedimientos en curso, cuando la actividad como autónomo no genera suficiente caja o cuando se han asumido avales o garantías que han terminado por comprometer el patrimonio personal.

Antes de tomar decisiones precipitadas sobre bienes, cuentas o patrimonio, conviene realizar un diagnóstico completo: identificar todas las deudas, clasificarlas, revisar la documentación disponible, comprobar el régimen económico matrimonial, analizar la vivienda y las garantías, y valorar si se cumplen los requisitos para una exoneración.
Índice de contenido

La Ley de Segunda Oportunidad es, en el fondo, un mecanismo para que una persona que ya no puede pagar sus deudas pueda obtener un alivio legal y rehacer su vida económica dentro de unos límites.

Su nombre técnico es exoneración del pasivo insatisfecho (EPI) y está regulada en el Texto Refundido de la Ley Concursal. No es un perdón automático ni una eliminación mágica de todas las deudas, sino un procedimiento judicial que exige cumplir ciertos requisitos y que produce efectos concretos sobre las obligaciones pendientes.

Para qué sirve realmente

La finalidad de la Segunda Oportunidad es permitir que una persona física —particular o autónomo— que se encuentra en una situación de insolvencia y cumple los requisitos establecidos legalmente pueda obtener, bajo determinadas condiciones, la exoneración de parte de las deudas que no puede pagar.

No se trata de borrar el pasado. La deuda ha existido y los acreedores han tenido derecho a cobrarla. Lo que hace la ley es permitir que, cuando una persona demuestra que no tiene capacidad real para atender sus obligaciones y ha actuado de buena fe, el juez pueda declarar que determinadas deudas impagadas dejen de ser exigibles.

Quién puede acogerse

Pueden solicitar la exoneración las personas físicas que sean insolventes, tengan o no la condición de empresario. Esto incluye a trabajadores por cuenta ajena, desempleados, pensionistas, profesionales, autónomos y pequeños empresarios individuales.

Las sociedades mercantiles no obtienen la EPI, porque la exoneración está prevista para personas físicas. No obstante, quien haya sido administrador, socio o avalista de una empresa puede estudiarla respecto de las deudas que haya asumido personalmente.

La insolvencia no se mide solo por el importe total de la deuda. Lo relevante es que la persona no pueda cumplir regularmente sus obligaciones exigibles o prevea que no podrá hacerlo próximamente.

Qué significa estar en insolvencia

Estar en insolvencia significa, en términos prácticos, que los ingresos y el patrimonio disponibles no son suficientes para atender las deudas de forma regular. Puede deberse a la pérdida de empleo, al fracaso de un negocio, a una enfermedad, a una separación, a garantías asumidas como avalista o a una acumulación progresiva de financiación que ya no puede sostenerse.

No es necesario esperar a tener embargos, demandas o subastas para considerar que existe insolvencia. Cuando las cuotas superan de forma continuada los ingresos, cuando se usan nuevos créditos para pagar deudas anteriores o cuando no hay margen para atender gastos básicos, puede estar justificada una valoración concursal.

«La Segunda Oportunidad no borra el pasado: permite afrontar las deudas que ya no puedes pagar y empezar de nuevo dentro de los límites de la ley».

Qué deudas pueden quedar exoneradas

La exoneración se extenderá, con carácter general, a la totalidad de las deudas insatisfechas, salvo las que la propia norma considera no exonerables. El artículo 489 del Texto Refundido de la Ley Concursal enumera los créditos excluidos total o parcialmente, como determinadas deudas por alimentos, responsabilidad civil derivada de delito, ciertas indemnizaciones y sanciones.

En la práctica, pueden quedar comprendidas deudas con bancos, tarjetas de crédito, préstamos personales, financiación de vehículos, créditos al consumo, descubiertos, deudas con proveedores, arrendamientos impagados y obligaciones frente a particulares, siempre que sean legalmente exonerables y se cumplan los requisitos del procedimiento.

Las deudas con Hacienda y Seguridad Social tienen un régimen más restrictivo. La ley permite una exoneración limitada de estos créditos públicos, con un máximo general de 10.000 euros por deudor y por cada organismo. Los primeros 5.000 euros pueden exonerarse íntegramente y, del tramo siguiente, se exonera el 50% hasta alcanzar el límite legal.

Qué deudas no se cancelan

No todas las obligaciones pueden exonerarse. Quedan fuera, entre otras, las deudas por responsabilidad civil extracontractual, por muerte o daños personales, así como por indemnizaciones derivadas de accidente de trabajo y enfermedad profesional, cualquiera que sea la fecha de la resolución que las declare. También quedan excluidas determinadas sanciones y obligaciones especialmente protegidas por la ley.

Además, la exoneración que obtenga el deudor no afecta a los derechos de los acreedores frente a sus avalistas, fiadores, obligados solidarios, aseguradores o hipotecantes no deudores. Estas personas siguen respondiendo conforme a sus propios contratos y garantías.

La importancia de la buena fe

La ley exige que el deudor sea de buena fe. Esto no significa haber sido perfecto en la gestión económica, sino no incurrir en las causas de exclusión previstas legalmente.

El artículo 487 del Texto Refundido de la Ley Concursal contempla circunstancias que pueden impedir la exoneración, como ocultación patrimonial relevante, determinadas condenas penales firmes por delitos económicos, ciertas sanciones administrativas graves o muy graves, o haber obtenido una exoneración recientemente.

Actuar con transparencia, aportar documentación completa y no ocultar bienes, ingresos o ventas relevantes es esencial para mantener la condición de buena fe a lo largo del procedimiento.

Tres situaciones para obtener la exoneración

Para entender cómo puede obtenerse la exoneración, conviene distinguir tres situaciones prácticas: el concurso sin masa, el concurso con masa en el que se liquidan bienes y el concurso con masa en el que se presenta un plan de pagos. Esta distinción ayuda a explicar qué ocurre según exista o no patrimonio realizable y, si existe, si se liquida o se plantea conservarlo. Jurídicamente, la Ley Concursal regula la exoneración con liquidación de la masa activa y la exoneración mediante plan de pagos; también permite solicitarla en determinados concursos sin masa.boe

La primera situación es el concurso sin masa. Puede darse cuando no existen bienes o derechos legalmente embargables o cuando los bienes existentes no permiten una realización útil conforme a los supuestos previstos en la ley. En ese caso no hay patrimonio que liquidar en el procedimiento y la persona física puede solicitar la exoneración de las deudas legalmente exonerables. No se concede de forma automática: deben cumplirse los requisitos legales y seguirse los trámites correspondientes.boe

La segunda situación es el concurso con masa y liquidación. En este caso, se realiza el patrimonio que deba integrarse en la masa activa conforme a las reglas concursales y se solicita la exoneración del pasivo que permanezca impagado y sea legalmente exonerable.boe

La tercera situación es el concurso con masa y plan de pagos. Aquí el deudor presenta un plan con calendario de pagos, recursos previstos, previsión para deudas no exonerables y, cuando corresponda, la continuidad de su actividad profesional o empresarial, sin liquidar previamente todo su patrimonio. Con carácter general, el plan dura tres años, aunque puede extenderse a cinco años en determinados supuestos, como cuando se pretende conservar la vivienda habitual o los pagos dependen esencialmente de la evolución de los ingresos y recursos del deudor.boe

La opción aplicable depende de si existe patrimonio realizable y, cuando lo hay, de factores como la vivienda habitual, la actividad profesional, los ingresos previsibles, las deudas no exonerables y la posibilidad real de cumplir un plan.boe

Qué ocurre con la vivienda habitual

La vivienda es una de las principales preocupaciones. Su tratamiento depende de su titularidad, la existencia de hipoteca, el valor de mercado, el saldo pendiente, el régimen matrimonial, los ingresos familiares y la modalidad de exoneración elegida.

Conservar la vivienda puede ser compatible, en determinados casos, con una exoneración mediante plan de pagos, pero no es automático. Hay que estudiar el valor del inmueble, la carga hipotecaria, la cuota mensual, la renta disponible y si la propuesta ofrece a los acreedores el tratamiento exigido por la ley.

Cómo funciona el procedimiento, en líneas generales

El procedimiento de Segunda Oportunidad es judicial. Se inicia con la presentación de la solicitud de concurso ante el juzgado competente, acompañada de la documentación económica y patrimonial requerida.

El juzgado examina la solicitud y la tramitación depende de la situación patrimonial. Si se declara un concurso sin masa, los acreedores legitimados pueden solicitar el nombramiento de un administrador concursal para que emita un informe; si no lo solicitan en el plazo previsto, la persona física puede presentar su solicitud de exoneración. Cuando existe masa activa, la tramitación dependerá de si se plantea liquidar el patrimonio o solicitar la exoneración mediante un plan de pagos. En todos los casos, el juez debe resolver sobre la exoneración dentro de los límites legales.boe

No es un trámite administrativo ni una cancelación automática. Requiere documentación completa, seguimiento procesal y, en muchos casos, negociación con acreedores o adaptación del plan a las circunstancias reales del deudor.

Qué efectos tiene la exoneración

Cuando el juez concede la exoneración, los acreedores cuyos créditos quedan comprendidos en ella ya no pueden ejercitar acciones para cobrar esas cantidades, salvo las posibilidades de revocación previstas legalmente.

Esto no significa que la deuda nunca haya existido, sino que deja de ser exigible frente al deudor exonerado. Los ficheros de morosidad deben reflejar esta situación conforme a la normativa aplicable, y el deudor puede comenzar una nueva etapa económica sin la carga de esas obligaciones, dentro de los márgenes que establece la ley.

Qué no es la Ley de Segunda Oportunidad

No es una fórmula para eliminar cualquier deuda sin consecuencias. No garantiza que todas las deudas desaparezcan ni que se conserve siempre la vivienda. No libera automáticamente a avalistas ni a otros obligados. No funciona igual para todos los casos ni puede aplicarse de forma sucesiva sin límites.

Tampoco es un mecanismo reservado solo para grandes deudores o para quienes han perdido todo. Puede ser útil para una persona con deudas moderadas pero insostenibles, para un autónomo con actividad viable pero cargado de obligaciones o para una familia que necesita ordenar su situación antes de que los embargos y las ejecuciones agraven el problema.

Cuándo puede tener sentido estudiarla

Tiene sentido valorar la Segunda Oportunidad cuando las deudas superan de forma clara la capacidad de pago, cuando los ingresos apenas cubren gastos básicos, cuando hay embargos o procedimientos en curso, cuando la actividad como autónomo no genera suficiente caja o cuando se han asumido avales o garantías que han terminado por comprometer el patrimonio personal.

Antes de tomar decisiones precipitadas sobre bienes, cuentas o patrimonio, conviene realizar un diagnóstico completo: identificar todas las deudas, clasificarlas, revisar la documentación disponible, comprobar el régimen económico matrimonial, analizar la vivienda y las garantías, y valorar si se cumplen los requisitos para una exoneración.
Entradas relacionadas