Índice de contenido
Las deudas con Hacienda y Seguridad Social no se tratan igual que las deudas privadas dentro de la Ley de Segunda Oportunidad. La ley permite una exoneración parcial de estos créditos públicos, pero con límites cuantitativos y condiciones específicas que es necesario conocer antes de iniciar el procedimiento.
Qué dice la normativa sobre deuda pública
El artículo 489.1.5º del Texto Refundido de la Ley Concursal regula la exoneración parcial de los créditos cuya gestión recaudatoria corresponde a la Agencia Estatal de Administración Tributaria (AEAT) y a la Seguridad Social.
La norma establece que estas deudas pueden exonerarse hasta un importe máximo de 10.000 euros por deudor y por cada organismo. Para los primeros 5.000 euros de deuda la exoneración es íntegra, y a partir de esta cifra la exoneración alcanza el 50% hasta llegar al tope de 10.000 euros.
El mismo límite y las mismas condiciones se aplican a las deudas con la Seguridad Social.
IRPF e IVA: cómo se aplica el límite
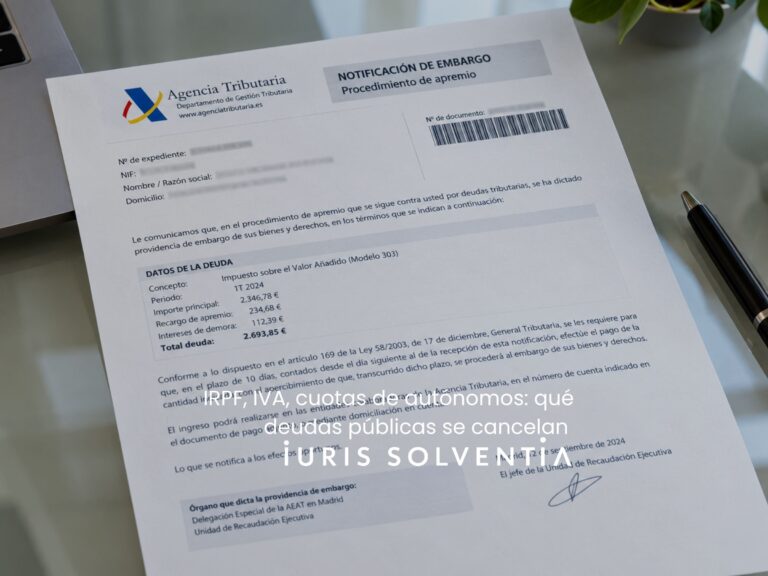
El IRPF y el IVA son obligaciones tributarias cuya gestión corresponde a la AEAT. Cuando un particular o un autónomo acumula deudas por declaraciones no presentadas, autoliquidaciones impagadas, requerimientos o procedimientos de comprobación, estas cantidades forman parte del crédito público exonerable dentro del límite legal.
El límite de 10.000 euros se aplica al principal de la deuda con la AEAT. Los intereses y recargos asociados a esa deuda tienen, en muchos casos, la consideración de crédito subordinado y pueden quedar comprendidos en la exoneración de forma más amplia, según el tratamiento concursal que corresponda.
Por ejemplo, si una persona debe 8.000 euros de principal a la AEAT por IRPF e IVA, la parte exonerable se calcula así: los primeros 5.000 euros se exoneran al 100% y, sobre los 3.000 euros restantes, se exonera el 50%, es decir, 1.500 euros. En total, quedarían exonerados 6.500 euros de principal, más el tratamiento que corresponda a recargos e intereses.
Si la deuda con la AEAT es de 15.000 euros, la exoneración máxima de principal sería de 10.000 euros: 5.000 euros íntegros y 2.500 euros correspondientes al 50% del siguiente tramo de 10.000 euros. Los 5.000 euros restantes mantendrían el tratamiento que establezca la ley y podrían quedar sujetos a un plan de pagos o a la continuidad de la obligación.
Cuotas de autónomos y deudas con la Seguridad Social
Las cuotas de autónomos, los recargos por ingreso fuera de plazo, las bases no cotizadas, las sanciones y otros conceptos gestionados por la Tesorería General de la Seguridad Social (TGSS) se consideran créditos de Seguridad Social a efectos de la exoneración.
El límite es el mismo que para la AEAT: 10.000 euros por deudor, con exoneración íntegra de los primeros 5.000 euros y del 50% del tramo siguiente hasta alcanzar ese tope.
Este límite se aplica de forma independiente a la Seguridad Social. Es decir, una persona puede tener hasta 10.000 euros exonerables con la AEAT y otros 10.000 euros exonerables con la Seguridad Social, sin que ambos límites se sumen en una única bolsa de 10.000 euros.
Por ejemplo, un autónomo que debe 12.000 euros de cuotas y recargos a la Seguridad Social podría obtener la exoneración de 10.000 euros (5.000 euros íntegros y 2.500 euros correspondientes al 50% del siguiente tramo de 10.000 euros), quedando pendientes los 2.000 euros restantes conforme al régimen legal aplicable.
Qué ocurre con el exceso sobre 10.000 euros
Cuando la deuda con la AEAT o con la Seguridad Social supera el límite exonerable, la parte que excede de 10.000 euros no se cancela automáticamente. Ese exceso puede quedar sujeto a un plan de pagos dentro del concurso o mantenerse como obligación pendiente, según la modalidad de exoneración elegida y las circunstancias del caso.
En la práctica, esto significa que un autónomo o particular con deudas públicas elevadas no obtiene una cancelación total, sino una reducción significativa dentro de los márgenes que permite la ley. El resto debe abordarse mediante pago, negociación o, en su caso, otras vías legales.
Deudas públicas exonerables y no exonerables
No todos los conceptos relacionados con Hacienda y Seguridad Social tienen el mismo tratamiento. La exoneración se refiere principalmente a los créditos tributarios y de cotización cuya gestión corresponde a estos organismos.
Las sanciones administrativas, las responsabilidades derivadas de delito fiscal o laboral, las obligaciones de naturaleza indemnizatoria o las deudas que tengan una calificación jurídica diferente pueden quedar fuera del alcance de la exoneración o tener un régimen específico.
Además, el artículo 489.3 del Texto Refundido de la Ley Concursal establece que la exoneración de deuda pública solo puede obtenerse en la primera exoneración concedida al deudor. Quien haya obtenido ya una exoneración que incluya crédito público no podrá beneficiarse de nuevo de este perdón parcial sobre deudas con la AEAT o la Seguridad Social.
Cómo se calcula en un caso real
Imaginemos un autónomo con las siguientes deudas de principal:
- 9.000 euros con la AEAT (IRPF e IVA).
- 14.000 euros con la Seguridad Social (cuotas y recargos).
Con la AEAT, la exoneración sería de 9.000 euros: 5.000 euros íntegros y el 50% de los 4.000 euros restantes (2.000 euros), totalizando 7.000 euros exonerados de principal, más el tratamiento de recargos e intereses.
Con la Seguridad Social, la exoneración máxima sería de 10.000 euros: 5.000 euros íntegros y el 50% de los siguientes 10.000 euros (en este caso, sobre 9.000 euros, es decir, 4.500 euros), totalizando 9.500 euros exonerados de principal, más el tratamiento de recargos e intereses. Los 4.000 euros restantes quedarían pendientes conforme al régimen legal aplicable.
Qué documentación es necesaria
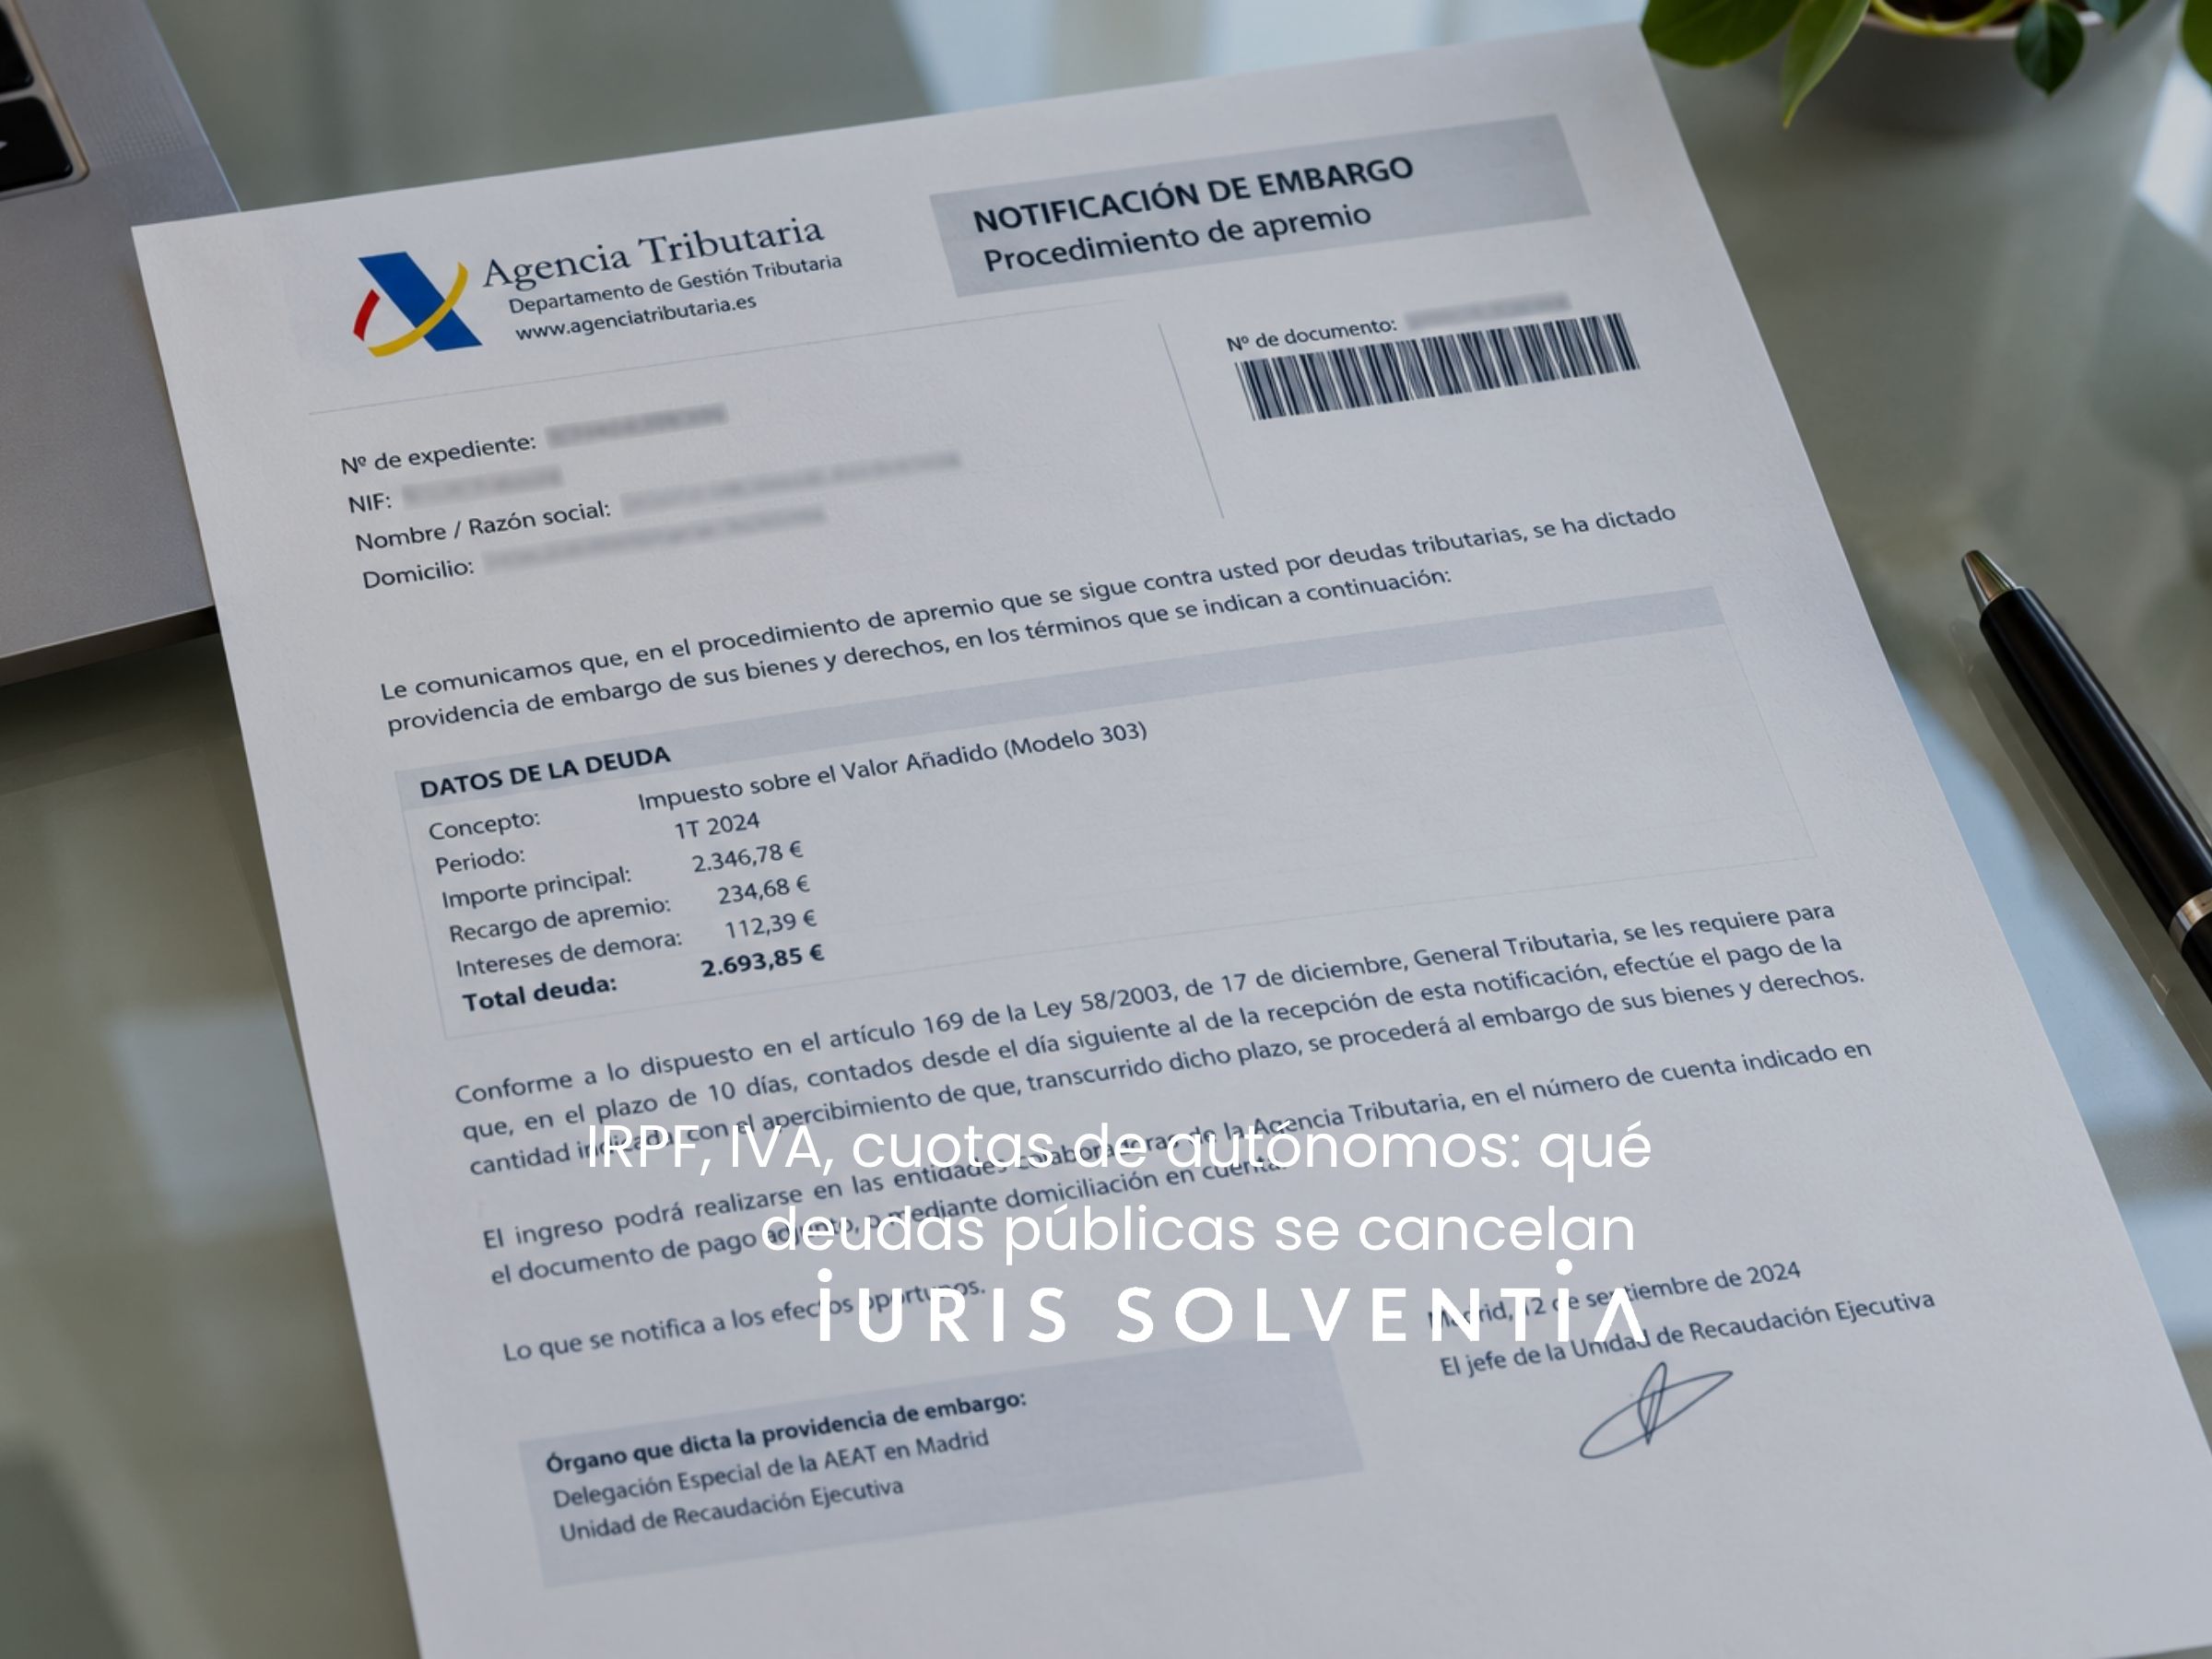
Para valorar correctamente la exoneración de deudas públicas es esencial disponer de certificados actualizados de la AEAT y de la Seguridad Social, que detallen principal, recargos, intereses y sanciones. También conviene aportar las autoliquidaciones, requerimientos, providencias de apremio y cualquier resolución administrativa relacionada.
Esta documentación permite separar correctamente los conceptos exonerables, aplicar los límites por organismo y diseñar una estrategia que tenga en cuenta tanto la deuda tributaria como la de cotización.
Qué pasa si ya hay embargos de Hacienda o Seguridad Social
La existencia de embargos, apremios o procedimientos de recaudación no impide, por sí sola, solicitar la exoneración del pasivo insatisfecho. No obstante, el concurso no paraliza automáticamente todas las actuaciones de los acreedores públicos en cualquier circunstancia.
Cuando se declara el concurso, se producen efectos sobre las ejecuciones y embargos conforme a las reglas de la Ley Concursal. Sin embargo, es necesario analizar cada procedimiento, el tipo de deuda, la fase en la que se encuentra y los bienes afectados para determinar qué medidas pueden adoptarse.
Por qué es importante distinguir cada organismo
Un error frecuente es sumar todas las deudas públicas como si fueran una única obligación. La ley trata a la AEAT y a la Seguridad Social como acreedores distintos, cada uno con su propio límite de 10.000 euros.
Esta distinción es especialmente relevante para autónomos y pequeños empresarios, que suelen tener obligaciones simultáneas con ambos organismos. Un cálculo correcto puede marcar la diferencia entre una exoneración viable y una expectativa poco realista.