¿Cumples los requisitos para la Segunda Oportunidad? Aprende a verificarlo

Índice de contenido

Tener varias deudas pendientes no basta, por sí solo, para acogerse a la Ley de Segunda Oportunidad. El mecanismo jurídico aplicable es la exoneración del pasivo insatisfecho (EPI), regulada en el Texto Refundido de la Ley Concursal, y exige analizar tanto la situación económica como la conducta del deudor.

La buena noticia es que pueden solicitarla las personas físicas —particulares, autónomos y empresarios individuales— cuando son insolventes y no concurren las causas legales que impiden la exoneración.

El primer requisito: ser persona física e insolvente

El artículo 486 del Texto Refundido de la Ley Concursal permite solicitar la exoneración del pasivo insatisfecho al deudor que sea persona natural, tenga o no la condición de empresario. Por tanto, puede acogerse un trabajador por cuenta ajena, una persona desempleada, un pensionista, un profesional, un autónomo o un pequeño empresario individual que haya acumulado deudas personales o derivadas de su actividad.

Una sociedad mercantil no obtiene la EPI, porque la exoneración está prevista para personas físicas. Sin embargo, quien haya sido administrador, socio o avalista de una empresa puede estudiarla respecto de las deudas que haya asumido personalmente.

Además, debe existir una situación de insolvencia actual o inminente. En términos sencillos, ocurre cuando una persona no puede cumplir regularmente sus obligaciones exigibles o prevé que no podrá hacerlo próximamente. No es necesario esperar a que haya embargos, una demanda o una subasta para revisar la viabilidad del procedimiento.

Las señales habituales de insolvencia incluyen situaciones en las que:

  • Las cuotas de préstamos, tarjetas o créditos superan de forma continuada los ingresos disponibles.
  • Se utilizan nuevos créditos para pagar deudas anteriores.
  • Hay impagos con bancos, financieras, proveedores, arrendadores o particulares.
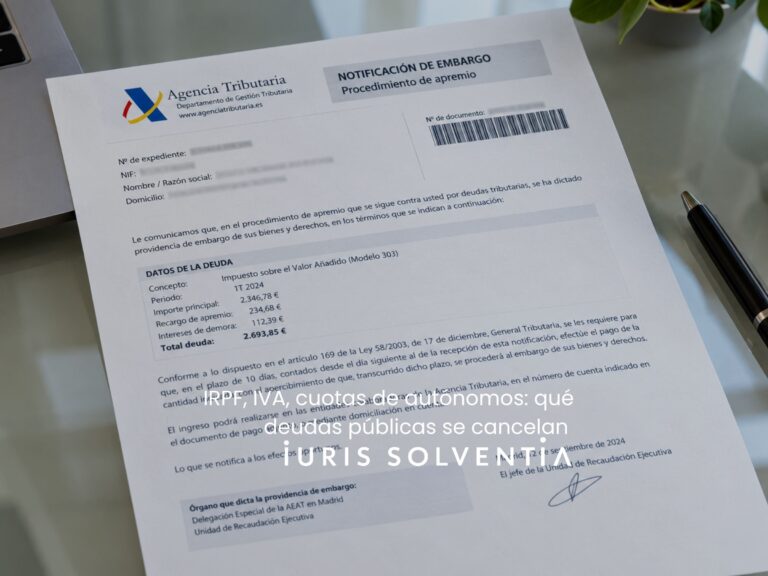
  • Existen embargos de nómina, cuentas bancarias, devoluciones tributarias o vehículos.
  • Un autónomo no puede afrontar de forma regular cuotas, impuestos, proveedores o financiación de su negocio.
  • Se han recibido requerimientos de pago, monitorios, demandas ejecutivas o notificaciones de Hacienda o Seguridad Social.

La insolvencia no se mide únicamente por la cifra total adeudada. Una deuda aparentemente moderada puede justificar el concurso si la persona carece de recursos reales para atenderla, mientras que una deuda elevada no implica automáticamente insolvencia si existe patrimonio o capacidad de pago suficiente.

La buena fe se comprueba con criterios legales

La Ley Concursal exige que el deudor sea de buena fe, pero este concepto no depende de una impresión subjetiva del juzgado. El artículo 487 establece varias circunstancias que pueden impedir acceder a la exoneración.

No se trata de demostrar que todos los créditos se contrataron de forma impecable o que nunca se cometió un error económico. La cuestión esencial es comprobar que no concurra una causa legal de exclusión y que el deudor actúe con transparencia durante todo el procedimiento.

Antes de iniciar el concurso, conviene responder con precisión a varias preguntas clave:

  • En primer lugar, si has ocultado cuentas, bienes, ingresos, herencias o ventas recientes, ya que la ocultación patrimonial puede impedir la exoneración o provocar su revocación posterior.
  • También es relevante si tienes condenas firmes recientes por determinados delitos económicos, pues el artículo 487 contempla, entre otras, condenas por delitos contra el patrimonio, orden socioeconómico, falsedad documental, Hacienda, Seguridad Social o derechos de los trabajadores, dentro de los términos legalmente previstos.

Otro aspecto a revisar es si tienes sanciones firmes graves o muy graves de Hacienda, Seguridad Social o del orden social, ya que algunas sanciones administrativas pueden constituir una causa de exclusión. Asimismo, debes comprobar si obtuviste una exoneración recientemente, porque la ley limita la posibilidad de acudir sucesivamente a este mecanismo. Por último, es fundamental que puedas aportar toda la documentación económica, ya que es necesario acreditar ingresos, deudas, patrimonio, movimientos relevantes y procedimientos en curso.

Ocultar un vehículo, una cuenta bancaria, una venta hecha antes del concurso o ingresos no declarados es especialmente peligroso. La exoneración no está diseñada para proteger un patrimonio escondido, sino para permitir que quien realmente es insolvente pueda rehacer su situación económica dentro de los límites legales.
No hace falta tener una cantidad mínima de deuda

La ley no fija una cifra mínima general de deuda para pedir la exoneración. El análisis debe centrarse en la insolvencia y en si el concurso es una vía adecuada para resolver la situación, no solo en si se deben 5.000, 20.000 o 100.000 euros.

En la práctica, antes de iniciar el procedimiento conviene hacer una fotografía económica completa:

  • Ingresos mensuales y previsión de ingresos futuros.
  • Deudas pendientes distinguiendo acreedores privados y públicos.
  • Embargos, demandas, ejecuciones y procedimientos administrativos en curso.
  • Bienes como vivienda, vehículos, cuentas, ahorro, participaciones o derechos de cobro.
  • Garantías existentes como hipotecas, prendas, avalistas o fiadores.
  • Gastos necesarios de la unidad familiar.

Este diagnóstico permite evitar dos errores frecuentes: iniciar un concurso sin documentación suficiente o asumir que todas las deudas se cancelarán de la misma forma.

Qué deudas pueden quedar exoneradas

La EPI puede afectar a gran parte de las deudas privadas, como préstamos personales, créditos al consumo, tarjetas revolving, descubiertos, financiación de vehículos, deudas con proveedores o determinadas obligaciones frente a particulares. El alcance concreto dependerá de la clase de crédito, las garantías existentes y la modalidad de exoneración elegida.

Pero no todas las deudas son exonerables. El artículo 489 del Texto Refundido de la Ley Concursal enumera créditos excluidos total o parcialmente, entre ellos determinadas deudas por alimentos, responsabilidad civil derivada de delito, ciertas indemnizaciones y sanciones.

La existencia de una hipoteca tampoco significa que la deuda hipotecaria se elimine sin más. Si se conserva el inmueble, debe estudiarse la situación del préstamo garantizado y la viabilidad de continuar atendiendo sus cuotas. Si el bien se realiza, habrá que analizar qué parte queda cubierta por la garantía y cuál es el tratamiento del posible saldo pendiente.

Hacienda y Seguridad Social: hay límites específicos

Las deudas con la Agencia Tributaria y la Seguridad Social tienen un régimen más restrictivo que la mayoría de los créditos privados. La Ley Concursal permite una exoneración limitada de los créditos cuya gestión recaudatoria corresponda a la AEAT y de los créditos de Seguridad Social.

Con carácter general, el máximo exonerable es de 10.000 euros por deudor y por cada organismo. Los primeros 5.000 euros pueden exonerarse íntegramente y, del tramo siguiente, se exonera el 50% hasta alcanzar el límite legal.

Por ejemplo, si una persona tiene una deuda de 15.000 euros con la AEAT, la parte exonerable no equivale automáticamente a 10.000 euros. Aplicando la regla legal, podrían quedar exonerados los primeros 5.000 euros y 2.500 euros del siguiente tramo de 5.000; el resto mantendría el tratamiento que corresponda.

Por eso, cuando hay deudas públicas, es esencial separar correctamente principal, recargos, intereses, sanciones y organismos acreedores antes de valorar el resultado previsible del procedimiento.

Tres situaciones: sin masa, liquidación o plan de pagos

Para comprobar qué opción puede corresponder a cada persona, hay que distinguir tres situaciones prácticas: concurso sin masa, concurso con masa y liquidación, y concurso con masa y plan de pagos. La primera depende de que concurra alguno de los supuestos legales de ausencia de masa; cuando existe patrimonio realizable, debe valorarse si procede liquidarlo o plantear un plan para conservarlo. Jurídicamente, la ley regula la exoneración con liquidación o mediante plan de pagos y contempla también su solicitud en el concurso sin masa.

La elección no debe hacerse por una fórmula automática. Depende, entre otros factores, de la vivienda habitual, la existencia y características de los bienes, la actividad profesional, los ingresos previsibles, las deudas no exonerables y la posibilidad real de cumplir un plan.

«La Segunda Oportunidad no consiste en cancelar deudas sin más, sino en comprobar qué puede exonerarse y cuál es la vía adecuada para cada persona».

Exoneración en concurso sin masa

El concurso sin masa puede darse cuando el deudor carece de bienes y derechos legalmente embargables o cuando concurre alguno de los demás supuestos de insuficiencia patrimonial previstos en la Ley Concursal. No equivale simplemente a «no tener nada»: es necesario comprobar si la situación encaja en esos supuestos legales.

En este procedimiento no se liquida patrimonio. Si se cumplen los requisitos y se siguen los trámites previstos, la persona física puede solicitar la exoneración de las deudas impagadas que sean legalmente exonerables. No es una cancelación total automática: siguen aplicándose las exclusiones y los límites legales, incluidos los relativos a determinadas deudas públicas.

Exoneración con liquidación

Cuando existe masa activa y se opta por liquidarla, se realiza el patrimonio que deba integrarse en ella conforme a las reglas concursales y se solicita la exoneración del pasivo que permanezca impagado y sea legalmente exonerable.

Puede ser una alternativa adecuada cuando los bienes no son sostenibles o cuando la situación económica no permite plantear un plan de pagos viable. Si no hay patrimonio realizable, debe analizarse antes si corresponde tramitar un concurso sin masa.

Exoneración con plan de pagos

Cuando existe masa activa, esta opción permite solicitar la exoneración sin liquidar previamente todo el patrimonio. El deudor debe presentar un plan con calendario de pagos, recursos previstos, previsión para deudas no exonerables y, cuando corresponda, la continuidad de su actividad profesional o empresarial.

Con carácter general, el plan dura tres años, aunque puede extenderse a cinco años en determinados supuestos, como cuando se pretende conservar la vivienda habitual o los pagos dependen esencialmente de la evolución de los ingresos y recursos del deudor.

Conservar la vivienda, por tanto, puede ser posible en algunos casos, pero no está garantizado. Hay que estudiar el valor del inmueble, la carga hipotecaria, la cuota mensual, la renta disponible y si la propuesta ofrece a los acreedores el tratamiento exigido por la Ley Concursal.

Documentación para comprobar tu caso

La viabilidad de la Segunda Oportunidad depende en buena medida de que la situación patrimonial esté correctamente documentada. Antes de presentar el concurso suele ser necesario reunir:

  • Documento de identidad y datos personales y familiares relevantes.
  • Nóminas, pensiones, prestaciones, declaraciones de IRPF y otra información de ingresos.
  • Extractos bancarios y relación de cuentas.
  • Contratos de préstamos, tarjetas, créditos y financiación.
  • Certificados o comunicaciones de Hacienda y Seguridad Social, si existen deudas públicas.
  • Escrituras, notas simples, datos hipotecarios y documentación de vehículos.
  • Relación de acreedores, importes pendientes, avales y garantías.
  • Diligencias de embargo, monitorios, demandas, ejecuciones o apremios.
  • En el caso de autónomos, información de la actividad, facturación, obligaciones fiscales y contabilidad disponible.

No conviene preparar esta documentación con una visión selectiva. Las omisiones relevantes pueden generar oposición de acreedores, retrasos procesales o problemas serios en la solicitud de exoneración.

Cómo verificar si puedes acogerte

Una comprobación razonable debe seguir este orden:

  • Identificar todas las deudas, sin dejar fuera las deudas públicas, préstamos familiares, avales o responsabilidades derivadas de una actividad como autónomo.
  • Determinar la insolvencia, comparando ingresos reales, gastos necesarios, patrimonio y obligaciones exigibles.
  • Clasificar las deudas, diferenciando las potencialmente exonerables de las que tienen límites o exclusiones.
  • Revisar las causas del artículo 487 TRLC, especialmente antecedentes, sanciones, exoneraciones anteriores y transparencia patrimonial.
  • Analizar el patrimonio, incluida la vivienda habitual, los vehículos, el ahorro y las garantías.
  • Valorar qué situación corresponde: concurso sin masa o, si existe masa activa, exoneración con liquidación o mediante plan de pagos.
  • Preparar la documentación completa antes de presentar el concurso.

La Ley de Segunda Oportunidad puede ofrecer una salida real a quien no puede pagar sus deudas, pero no funciona como una cancelación automática ni idéntica para todos. La clave está en saber qué deudas son exonerables, qué patrimonio existe, si se cumplen los requisitos de buena fe y qué vía concursal se ajusta realmente a la situación personal y familiar.

Cuando hay embargos, deudas públicas relevantes, una vivienda hipotecada, actividad como autónomo o avalistas, el análisis previo debe ser especialmente cuidadoso. Una revisión jurídica completa permite conocer los límites del procedimiento antes de tomar decisiones patrimoniales que puedan perjudicar la futura solicitud.
Índice de contenido

Tener varias deudas pendientes no basta, por sí solo, para acogerse a la Ley de Segunda Oportunidad. El mecanismo jurídico aplicable es la exoneración del pasivo insatisfecho (EPI), regulada en el Texto Refundido de la Ley Concursal, y exige analizar tanto la situación económica como la conducta del deudor.

La buena noticia es que pueden solicitarla las personas físicas —particulares, autónomos y empresarios individuales— cuando son insolventes y no concurren las causas legales que impiden la exoneración.

El primer requisito: ser persona física e insolvente

El artículo 486 del Texto Refundido de la Ley Concursal permite solicitar la exoneración del pasivo insatisfecho al deudor que sea persona natural, tenga o no la condición de empresario. Por tanto, puede acogerse un trabajador por cuenta ajena, una persona desempleada, un pensionista, un profesional, un autónomo o un pequeño empresario individual que haya acumulado deudas personales o derivadas de su actividad.

Una sociedad mercantil no obtiene la EPI, porque la exoneración está prevista para personas físicas. Sin embargo, quien haya sido administrador, socio o avalista de una empresa puede estudiarla respecto de las deudas que haya asumido personalmente.

Además, debe existir una situación de insolvencia actual o inminente. En términos sencillos, ocurre cuando una persona no puede cumplir regularmente sus obligaciones exigibles o prevé que no podrá hacerlo próximamente. No es necesario esperar a que haya embargos, una demanda o una subasta para revisar la viabilidad del procedimiento.

Las señales habituales de insolvencia incluyen situaciones en las que:

  • Las cuotas de préstamos, tarjetas o créditos superan de forma continuada los ingresos disponibles.
  • Se utilizan nuevos créditos para pagar deudas anteriores.
  • Hay impagos con bancos, financieras, proveedores, arrendadores o particulares.
  • Existen embargos de nómina, cuentas bancarias, devoluciones tributarias o vehículos.
  • Un autónomo no puede afrontar de forma regular cuotas, impuestos, proveedores o financiación de su negocio.
  • Se han recibido requerimientos de pago, monitorios, demandas ejecutivas o notificaciones de Hacienda o Seguridad Social.

La insolvencia no se mide únicamente por la cifra total adeudada. Una deuda aparentemente moderada puede justificar el concurso si la persona carece de recursos reales para atenderla, mientras que una deuda elevada no implica automáticamente insolvencia si existe patrimonio o capacidad de pago suficiente.

La buena fe se comprueba con criterios legales

La Ley Concursal exige que el deudor sea de buena fe, pero este concepto no depende de una impresión subjetiva del juzgado. El artículo 487 establece varias circunstancias que pueden impedir acceder a la exoneración.

No se trata de demostrar que todos los créditos se contrataron de forma impecable o que nunca se cometió un error económico. La cuestión esencial es comprobar que no concurra una causa legal de exclusión y que el deudor actúe con transparencia durante todo el procedimiento.

Antes de iniciar el concurso, conviene responder con precisión a varias preguntas clave:

  • En primer lugar, si has ocultado cuentas, bienes, ingresos, herencias o ventas recientes, ya que la ocultación patrimonial puede impedir la exoneración o provocar su revocación posterior.
  • También es relevante si tienes condenas firmes recientes por determinados delitos económicos, pues el artículo 487 contempla, entre otras, condenas por delitos contra el patrimonio, orden socioeconómico, falsedad documental, Hacienda, Seguridad Social o derechos de los trabajadores, dentro de los términos legalmente previstos.

Otro aspecto a revisar es si tienes sanciones firmes graves o muy graves de Hacienda, Seguridad Social o del orden social, ya que algunas sanciones administrativas pueden constituir una causa de exclusión. Asimismo, debes comprobar si obtuviste una exoneración recientemente, porque la ley limita la posibilidad de acudir sucesivamente a este mecanismo. Por último, es fundamental que puedas aportar toda la documentación económica, ya que es necesario acreditar ingresos, deudas, patrimonio, movimientos relevantes y procedimientos en curso.

Ocultar un vehículo, una cuenta bancaria, una venta hecha antes del concurso o ingresos no declarados es especialmente peligroso. La exoneración no está diseñada para proteger un patrimonio escondido, sino para permitir que quien realmente es insolvente pueda rehacer su situación económica dentro de los límites legales.

No hace falta tener una cantidad mínima de deuda

La ley no fija una cifra mínima general de deuda para pedir la exoneración. El análisis debe centrarse en la insolvencia y en si el concurso es una vía adecuada para resolver la situación, no solo en si se deben 5.000, 20.000 o 100.000 euros.

En la práctica, antes de iniciar el procedimiento conviene hacer una fotografía económica completa:

  • Ingresos mensuales y previsión de ingresos futuros.
  • Deudas pendientes distinguiendo acreedores privados y públicos.
  • Embargos, demandas, ejecuciones y procedimientos administrativos en curso.
  • Bienes como vivienda, vehículos, cuentas, ahorro, participaciones o derechos de cobro.
  • Garantías existentes como hipotecas, prendas, avalistas o fiadores.
  • Gastos necesarios de la unidad familiar.

Este diagnóstico permite evitar dos errores frecuentes: iniciar un concurso sin documentación suficiente o asumir que todas las deudas se cancelarán de la misma forma.

Qué deudas pueden quedar exoneradas

La EPI puede afectar a gran parte de las deudas privadas, como préstamos personales, créditos al consumo, tarjetas revolving, descubiertos, financiación de vehículos, deudas con proveedores o determinadas obligaciones frente a particulares. El alcance concreto dependerá de la clase de crédito, las garantías existentes y la modalidad de exoneración elegida.

Pero no todas las deudas son exonerables. El artículo 489 del Texto Refundido de la Ley Concursal enumera créditos excluidos total o parcialmente, entre ellos determinadas deudas por alimentos, responsabilidad civil derivada de delito, ciertas indemnizaciones y sanciones.

La existencia de una hipoteca tampoco significa que la deuda hipotecaria se elimine sin más. Si se conserva el inmueble, debe estudiarse la situación del préstamo garantizado y la viabilidad de continuar atendiendo sus cuotas. Si el bien se realiza, habrá que analizar qué parte queda cubierta por la garantía y cuál es el tratamiento del posible saldo pendiente.

Hacienda y Seguridad Social: hay límites específicos

Las deudas con la Agencia Tributaria y la Seguridad Social tienen un régimen más restrictivo que la mayoría de los créditos privados. La Ley Concursal permite una exoneración limitada de los créditos cuya gestión recaudatoria corresponda a la AEAT y de los créditos de Seguridad Social.

Con carácter general, el máximo exonerable es de 10.000 euros por deudor y por cada organismo. Los primeros 5.000 euros pueden exonerarse íntegramente y, del tramo siguiente, se exonera el 50% hasta alcanzar el límite legal.

Por ejemplo, si una persona tiene una deuda de 15.000 euros con la AEAT, la parte exonerable no equivale automáticamente a 10.000 euros. Aplicando la regla legal, podrían quedar exonerados los primeros 5.000 euros y 2.500 euros del siguiente tramo de 5.000; el resto mantendría el tratamiento que corresponda.

Por eso, cuando hay deudas públicas, es esencial separar correctamente principal, recargos, intereses, sanciones y organismos acreedores antes de valorar el resultado previsible del procedimiento.

Tres situaciones: sin masa, liquidación o plan de pagos

Para comprobar qué opción puede corresponder a cada persona, hay que distinguir tres situaciones prácticas: concurso sin masa, concurso con masa y liquidación, y concurso con masa y plan de pagos. La primera depende de que concurra alguno de los supuestos legales de ausencia de masa; cuando existe patrimonio realizable, debe valorarse si procede liquidarlo o plantear un plan para conservarlo. Jurídicamente, la ley regula la exoneración con liquidación o mediante plan de pagos y contempla también su solicitud en el concurso sin masa.

La elección no debe hacerse por una fórmula automática. Depende, entre otros factores, de la vivienda habitual, la existencia y características de los bienes, la actividad profesional, los ingresos previsibles, las deudas no exonerables y la posibilidad real de cumplir un plan.

«La Segunda Oportunidad no consiste en cancelar deudas sin más, sino en comprobar qué puede exonerarse y cuál es la vía adecuada para cada persona».

Exoneración en concurso sin masa

El concurso sin masa puede darse cuando el deudor carece de bienes y derechos legalmente embargables o cuando concurre alguno de los demás supuestos de insuficiencia patrimonial previstos en la Ley Concursal. No equivale simplemente a «no tener nada»: es necesario comprobar si la situación encaja en esos supuestos legales.

En este procedimiento no se liquida patrimonio. Si se cumplen los requisitos y se siguen los trámites previstos, la persona física puede solicitar la exoneración de las deudas impagadas que sean legalmente exonerables. No es una cancelación total automática: siguen aplicándose las exclusiones y los límites legales, incluidos los relativos a determinadas deudas públicas.

Exoneración con liquidación

Cuando existe masa activa y se opta por liquidarla, se realiza el patrimonio que deba integrarse en ella conforme a las reglas concursales y se solicita la exoneración del pasivo que permanezca impagado y sea legalmente exonerable.

Puede ser una alternativa adecuada cuando los bienes no son sostenibles o cuando la situación económica no permite plantear un plan de pagos viable. Si no hay patrimonio realizable, debe analizarse antes si corresponde tramitar un concurso sin masa.

Exoneración con plan de pagos

Cuando existe masa activa, esta opción permite solicitar la exoneración sin liquidar previamente todo el patrimonio. El deudor debe presentar un plan con calendario de pagos, recursos previstos, previsión para deudas no exonerables y, cuando corresponda, la continuidad de su actividad profesional o empresarial.

Con carácter general, el plan dura tres años, aunque puede extenderse a cinco años en determinados supuestos, como cuando se pretende conservar la vivienda habitual o los pagos dependen esencialmente de la evolución de los ingresos y recursos del deudor.

Conservar la vivienda, por tanto, puede ser posible en algunos casos, pero no está garantizado. Hay que estudiar el valor del inmueble, la carga hipotecaria, la cuota mensual, la renta disponible y si la propuesta ofrece a los acreedores el tratamiento exigido por la Ley Concursal.

Documentación para comprobar tu caso

La viabilidad de la Segunda Oportunidad depende en buena medida de que la situación patrimonial esté correctamente documentada. Antes de presentar el concurso suele ser necesario reunir:

  • Documento de identidad y datos personales y familiares relevantes.
  • Nóminas, pensiones, prestaciones, declaraciones de IRPF y otra información de ingresos.
  • Extractos bancarios y relación de cuentas.
  • Contratos de préstamos, tarjetas, créditos y financiación.
  • Certificados o comunicaciones de Hacienda y Seguridad Social, si existen deudas públicas.
  • Escrituras, notas simples, datos hipotecarios y documentación de vehículos.
  • Relación de acreedores, importes pendientes, avales y garantías.
  • Diligencias de embargo, monitorios, demandas, ejecuciones o apremios.
  • En el caso de autónomos, información de la actividad, facturación, obligaciones fiscales y contabilidad disponible.

No conviene preparar esta documentación con una visión selectiva. Las omisiones relevantes pueden generar oposición de acreedores, retrasos procesales o problemas serios en la solicitud de exoneración.

Cómo verificar si puedes acogerte

Una comprobación razonable debe seguir este orden:

  • Identificar todas las deudas, sin dejar fuera las deudas públicas, préstamos familiares, avales o responsabilidades derivadas de una actividad como autónomo.
  • Determinar la insolvencia, comparando ingresos reales, gastos necesarios, patrimonio y obligaciones exigibles.
  • Clasificar las deudas, diferenciando las potencialmente exonerables de las que tienen límites o exclusiones.
  • Revisar las causas del artículo 487 TRLC, especialmente antecedentes, sanciones, exoneraciones anteriores y transparencia patrimonial.
  • Analizar el patrimonio, incluida la vivienda habitual, los vehículos, el ahorro y las garantías.
  • Valorar qué situación corresponde: concurso sin masa o, si existe masa activa, exoneración con liquidación o mediante plan de pagos.
  • Preparar la documentación completa antes de presentar el concurso.

La Ley de Segunda Oportunidad puede ofrecer una salida real a quien no puede pagar sus deudas, pero no funciona como una cancelación automática ni idéntica para todos. La clave está en saber qué deudas son exonerables, qué patrimonio existe, si se cumplen los requisitos de buena fe y qué vía concursal se ajusta realmente a la situación personal y familiar.

Cuando hay embargos, deudas públicas relevantes, una vivienda hipotecada, actividad como autónomo o avalistas, el análisis previo debe ser especialmente cuidadoso. Una revisión jurídica completa permite conocer los límites del procedimiento antes de tomar decisiones patrimoniales que puedan perjudicar la futura solicitud.
Entradas relacionadas